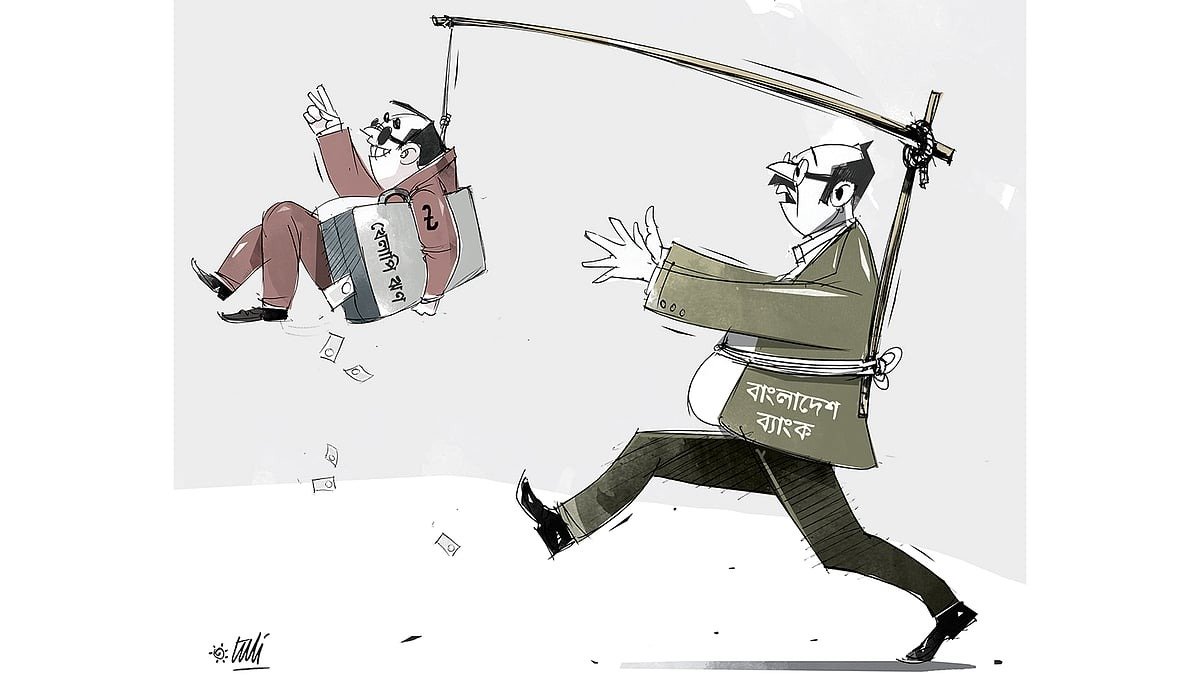
বাংলাদেশের ব্যাংক খাতে খেলাপি ঋণের ভয়াবহ চিত্র ক্রমাগত স্পষ্ট হচ্ছে। বাংলাদেশ ব্যাংকের সর্বশেষ প্রতিবেদন বলছে, গত জুন মাস শেষে দেশে খেলাপি ঋণের পরিমাণ দাঁড়িয়েছে ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকায়। এই অংকটি মোট বিতরণ করা ঋণের ৩২ দশমিক ৭৮ শতাংশ। অর্থাৎ, ব্যাংকগুলো থেকে বিতরণ করা প্রতি ১০০ টাকার মধ্যে প্রায় ৩৩ টাকাই আর ফেরত আসছে না। শুধু গত তিন মাসেই এই খেলাপি ঋণ ১৭ হাজার ৮৫১ কোটি টাকা বৃদ্ধি পেয়েছে। বৈশ্বিক প্রেক্ষাপটে বাংলাদেশ এখন খেলাপি ঋণের অনুপাতে শীর্ষ দেশগুলোর তালিকায় উঠে এসেছে, এমনকি যুদ্ধবিধ্বস্ত ইউক্রেনের চেয়েও খারাপ অবস্থানে রয়েছে দেশের ব্যাংক খাত। উপাদানগুলোর একটিও তারা অস্বীকার করেনি। প্রতিটি সংখ্যা তাদেরই প্রতিবেদন থেকে নেওয়া।
বাংলাদেশ ব্যাংকের নিজস্ব ‘ফাইন্যান্সিয়াল স্ট্যাবিলিটি রিপোর্ট ২০২৫’ অনুযায়ী, গত বছর শেষে সংকটাপন্ন ঋণের পরিমাণ ছিল ১০ লাখ ৯১ হাজার ৮৪৮ কোটি টাকা, যা মোট বিতরণ করা ১৮ লাখ ২০ হাজার ৯১৫ কোটি টাকার প্রায় ৬০ শতাংশ। এক বছরের ব্যবধানে এই সংকটাপন্ন ঋণ ৪৪ দশমিক ৩ শতাংশ বেড়েছে। এই বিশাল অংকের মধ্যে শ্রেণিকৃত খেলাপি ঋণ প্রায় ৫ লাখ ৫৭ হাজার কোটি টাকা, পুনঃ তফসিল করা ঋণের অপরিশোধিত স্থিতি ৪ লাখ ৪৭ হাজার কোটি টাকা এবং অবলোপন করা ঋণ প্রায় ৮৩ হাজার কোটি টাকা। এর সঙ্গে যুক্ত রয়েছে আদালতের স্থগিতাদেশের কারণে আটকে থাকা ঋণের বিশাল অংশ। যদিও কেন্দ্রীয় ব্যাংক মনে করে এই খাতগুলোকে একত্রে যোগ করা কারিগরিভাবে বিতর্কিত, তবুও এগুলোর উপাদান নিয়ে কোনো দ্বিমত নেই এবং সব তথ্য তাদের নিজস্ব প্রতিবেদন থেকেই সংগৃহীত। কেন্দ্রীয় ব্যাংক বলেছে, এই শ্রেণিগুলো একসঙ্গে যোগ করা কারিগরিভাবে যথাযথ নয়। আপত্তিটি যোগফল নিয়ে, উপাদান নিয়ে নয়। শ্রেণিবিন্যাসের তর্ক দিয়ে বাস্তবতা বদলায় না।
খেলাপি ঋণ বৃদ্ধির এই পরিণতি কোনো প্রাকৃতিক দুর্যোগ নয়, বরং এটি একটি সুপরিকল্পিত কাঠামোগত ত্রুটির ফসল। এর প্রধান কারণগুলোর একটি হলো, ঋণগ্রহীতার তথ্য যাচাইয়ের দায় ঋণদাতা ব্যাংকের ওপরই ন্যস্ত থাকে। ফলে যারা ঋণটিকে ভালো দেখাতে আগ্রহী, তারাই ক্রেডিট ইনফরমেশন ব্যুরোতে (সিআইবি) তথ্য সরবরাহ করে, যা প্রকৃত খেলাপি পরিস্থিতিকে আড়ালে রাখে। দ্বিতীয়ত, ক্রেডিট রেটিং এখন একটি বাণিজ্যিক পণ্যে পরিণত হয়েছে, কারণ রেটিং সংস্থাগুলোর ফি সরাসরি ঋণগ্রহীতাই পরিশোধ করে। তৃতীয়ত, রাজনৈতিক প্রভাবে কিছু শাখা থেকে নিয়মবহির্ভূতভাবে ঋণ বিতরণের সংস্কৃতি গড়ে উঠেছিল, যা ব্যাংকগুলোর কেন্দ্রীয় তত্ত্বাবধান ব্যবস্থা ধরতে ব্যর্থ হয়েছে বা ধরলেও ব্যবস্থা নেয়নি। তিনটি কাঠামোগত ত্রুটি এই নকশার ভিত্তি।
চলতি বছরের এপ্রিল থেকে ৯০ দিনের শ্রেণীকরণ বিধি কার্যকর হওয়ার পর খেলাপি ঋণ বৃদ্ধি পাওয়ার অন্যতম কারণ হলো, এতদিন ধরে লুকিয়ে রাখা তথ্য এখন দৃশ্যমান হচ্ছে। তবে নতুন করে গত ৩১ আগস্ট কেন্দ্রীয় ব্যাংক পুনঃ তফসিল ও পুনর্গঠনের নিয়ম শিথিল করেছে। নতুন সার্কুলার অনুযায়ী, ব্যাংক ও গ্রাহকের সম্পর্কের ভিত্তিতে ডাউন পেমেন্ট নির্ধারণ এবং সুদ মওকুফের সুযোগ রাখা হয়েছে। এছাড়া পুনঃ তফসিলের মেয়াদ ১০ বছর থেকে বাড়িয়ে ১৫ বছর করা হয়েছে এবং সাথে ২ বছরের গ্রেস পিরিয়ড যোগ করা হয়েছে। বড় অংকের ঋণগ্রহীতারাও এই সুযোগের আওতায় এসেছেন, যা কার্যত সামনের দরজায় কঠোর নিয়ম রেখে পেছনের দরজায় ছাড় দেওয়ার শামিল।
এর আগে ২০১৫ ও ২০১৯ সালেও মাত্র ২ শতাংশ ডাউন পেমেন্টে বড় ঋণ নিয়মিত করার সুযোগ দেওয়া হয়েছিল, যা খেলাপি ঋণ কমাতে ব্যর্থ হয়েছে। একদিকে খেলাপিদের দ্রুত ছাড় দেওয়ার ব্যবস্থা হচ্ছে, অন্যদিকে পাওনা আদায়ের আইনি হাতিয়ারগুলো স্থবির হয়ে আছে। যেমন, সংকটাপন্ন সম্পদ ব্যবস্থাপনা আইনের খসড়া এখনো মন্ত্রিসভায় আটকে আছে এবং অর্থঋণ আদালত আইন, ২০০৩–এর সংশোধনীও একই অবস্থায় পড়ে রয়েছে। এই অগ্রাধিকার কার স্বার্থে নির্ধারিত হচ্ছে, তা নিয়ে প্রশ্ন ওঠা স্বাভাবিক।
ব্যাংক খাতকে এই সংকট থেকে মুক্ত করতে হলে প্রথমেই জাতীয় ক্রেডিট স্কোরিং ব্যবস্থা চালু করতে হবে। এক্ষেত্রে ঋণগ্রহীতার তথ্য শুধু ব্যাংকের ওপর নির্ভর না করে এনবিআরের কর ও ভ্যাট রেকর্ড, ইউটিলিটি বিলের ইতিহাস, ভূমি রেজিস্ট্রি এবং অর্থঋণ আদালতের মামলার রেকর্ড যাচাই করে স্কোর তৈরি করতে হবে। এই স্কোরই হবে ঋণসীমা, সুদহার ও শর্ত নির্ধারণের মাপকাঠি। কোনো ব্যতিক্রমী ঋণ অনুমোদনে কঠোর জবাবদিহি ও কেন্দ্রীয় ব্যাংকের ড্যাশবোর্ডে স্বয়ংক্রিয় ফ্ল্যাগ ব্যবস্থা থাকতে হবে। ঋণখেলাপি: যাদের দয়ার ওপর নির্ভর দেশ। ইচ্ছাকৃত ঋণখেলাপি ও সুবোধ ঋণগ্রহীতা।
পাশাপাশি, ৯০ দিনের শ্রেণীকরণ বিধিতে কোনো শিথিলতা আনা যাবে না এবং আগস্টের সার্কুলারটি সংসদীয় স্থায়ী কমিটিতে প্রভাব মূল্যায়নের জন্য উপস্থাপন করতে হবে। মিথ্যা তথ্য দাখিলকে ফৌজদারি অপরাধ হিসেবে গণ্য করে ব্যক্তিগত দায়বদ্ধতা নিশ্চিত করতে হবে। ক্রেডিট রেটিং সংস্থাগুলোর নির্বাচন ও ফি প্রদান প্রক্রিয়া ঋণগ্রহীতার হাত থেকে সরিয়ে কেন্দ্রীয় নিয়ন্ত্রক ব্যবস্থার অধীনে আনতে হবে। ব্যাংক ভেঙে পড়ার পরের আইনের চেয়ে, ব্যাংক যাতে না ভাঙে সেই আইনি কাঠামো তৈরি করা জরুরি। অন্যথায়, অনুমোদনের প্রক্রিয়া ও জবাবদিহির অভাব থাকলে আগামী দশকে খেলাপি ঋণের অংক আরও ভয়াবহ আকার ধারণ করবে।